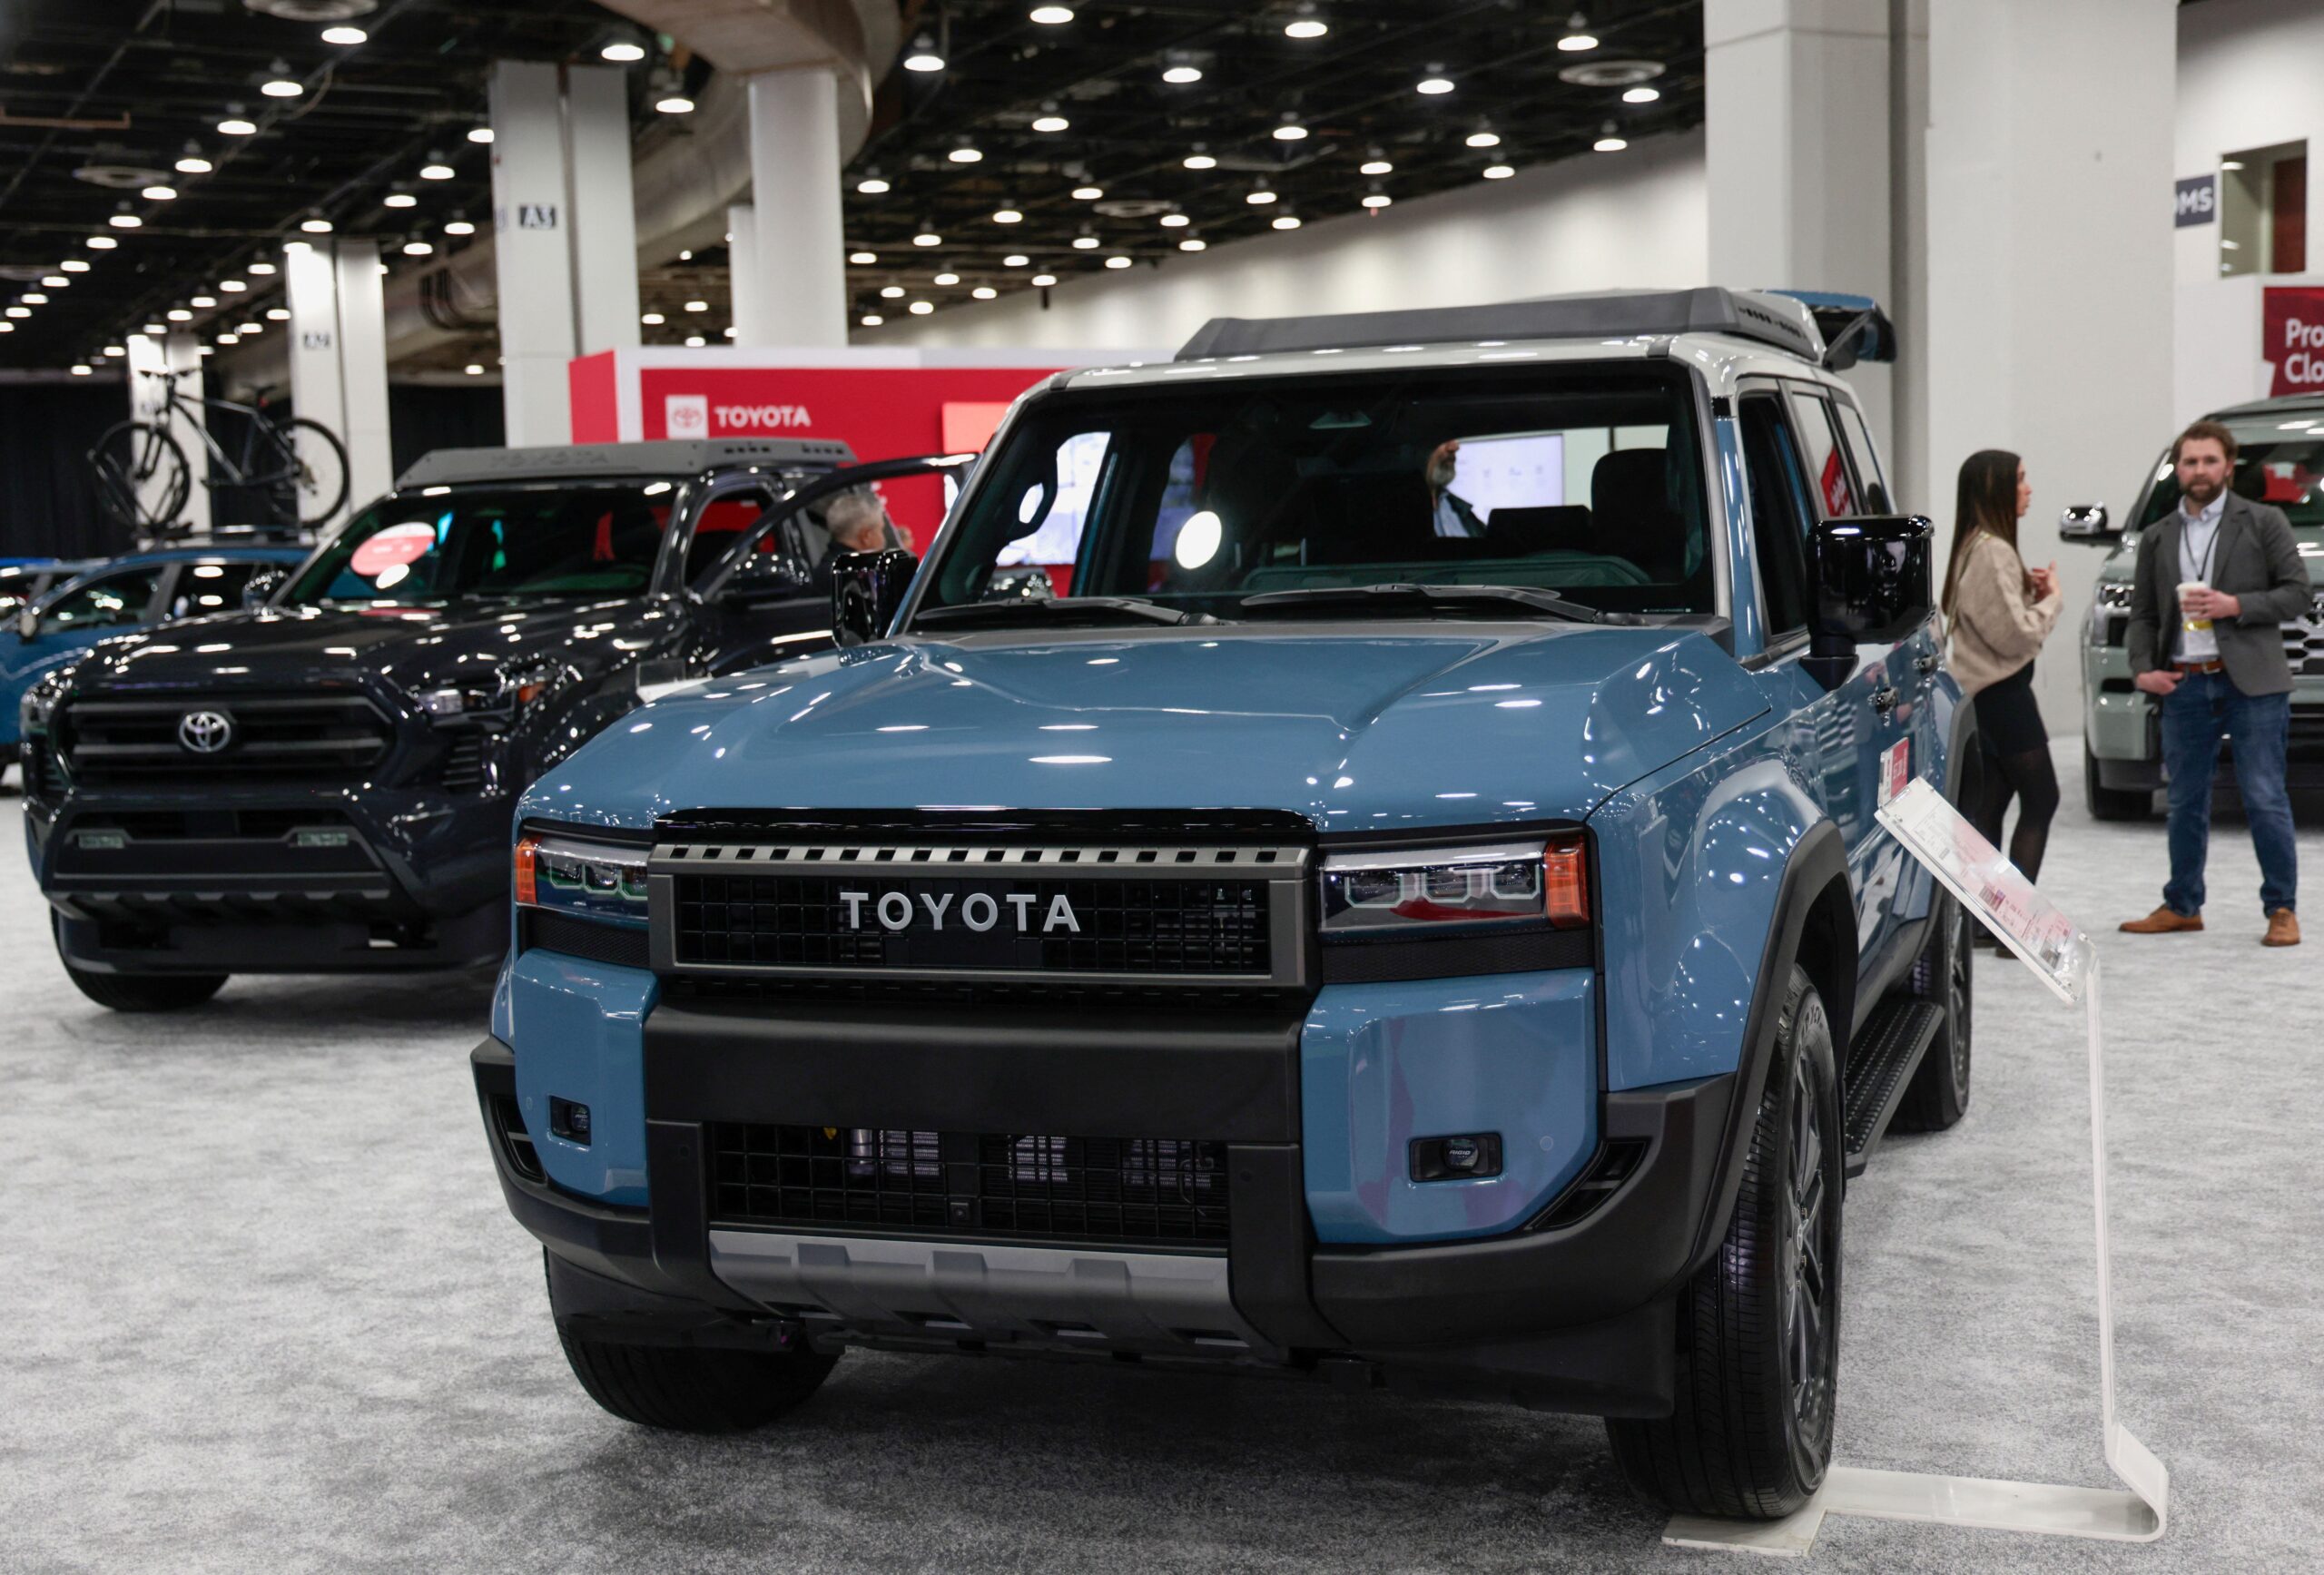
Penjualan Toyota turun. Labanya justru diperkirakan naik. Orang yang terbiasa membaca papan klasemen otomotif mungkin perlu berhenti sebentar: kok bisa?
Kita memang senang menghitung mobil yang keluar dari showroom. Merek mana paling laris. Siapa naik peringkat. Siapa tersalip. Angka unit membuat perlombaan terlihat sederhana.
Padahal, di belakang satu mobil ada hitungan lain. Berapa uang yang tersisa setelah ongkosnya dibayar? Di situlah cerita Toyota kali ini menjadi menarik.
Produsen mobil terbesar dunia itu dijadwalkan melaporkan kinerja pada Kamis, 5 November 2026. Yang dibahas adalah kuartal Juli–September, kuartal kedua tahun fiskal 2027. Angka labanya belum diumumkan. Ini penting: jangan sampai ramalan analis kita perlakukan sebagai uang yang sudah masuk kas.
Menurut laporan Reuters pada 4 November, median perkiraan sembilan analis yang disurvei LSEG menempatkan laba operasi Toyota di 992 miliar yen. Naik 18 persen. Jika terwujud, itulah kenaikan pertama dalam enam kuartal.
Nilainya sekitar Rp113,52 triliun. Pendapatan diperkirakan meningkat 8 persen menjadi 13,4 triliun yen, atau sekitar Rp1.533,41 triliun. Konversi ini memakai kurs sumber 158,52 yen per dolar AS serta JISDOR Bank Indonesia, 4 November 2026, Rp18.140 per dolar AS.
Sekarang lihat angka penjualannya. Toyota dan Lexus menjual sedikit di atas 2,5 juta kendaraan secara global pada periode tersebut. Turun 4 persen.
Di China, penjualannya merosot 22 persen. Di Timur Tengah, turun sekitar sepertiga. Ini jelas bukan rapor penjualan yang enak dibawa rapat. Namun, perkiraan laba malah bergerak ke arah sebaliknya.
Salah satu penjelasannya ada di Amerika Utara. Penjualan kendaraan elektrifikasi bermargin lebih tinggi melonjak lebih dari 30 persen, mendekati 430.000 unit. Sementara itu, volume penjualan keseluruhan di Amerika Serikat naik kurang dari 1 persen.
Wilayahnya memang berbeda: Amerika Utara dan Amerika Serikat. Jadi, kedua angka itu tidak boleh dibagi begitu saja. Namun, keduanya memberi petunjuk penting. Perubahan komposisi mobil yang terjual bisa lebih berarti daripada pertumbuhan jumlah mobil semata.
Hybrid berada di tengah cerita itu. Konsumen mencari penghematan bahan bakar. Toyota menikmati permintaan terhadap produk yang lebih menguntungkan. Satu orang menghitung tagihan bensin. Perusahaan menghitung margin. Keduanya ternyata bisa bertemu di mobil yang sama.
“Dengan harga bensin yang naik, ada permintaan terhadap hybrid yang lebih hemat bahan bakar,” kata Yuya Takahashi, analis Marusan Securities, kepada Reuters.
Ia menekankan jumlah hybrid bermargin lebih tinggi yang berhasil dijual. Kata kuncinya memang di situ: berhasil dijual. Keunggulan di atas kertas belum menjadi laba sebelum ada pembelinya.
Tetapi jangan buru-buru memberi seluruh medali kepada hybrid. Yen yang lebih lemah juga membantu. Begitu pula tidak berulangnya biaya terkait tarif Amerika Serikat yang menekan laba setahun sebelumnya.
Perbandingan tahunan punya tabiat begitu. Ketika angka pembanding sedang tertekan, pemulihannya bisa tampak lebih tinggi. Maka, kenaikan 18 persen nanti tetap perlu dibedah. Berapa dari produk? Berapa dari kurs? Berapa karena beban lama tidak muncul lagi?
Pertanyaan itu lebih berguna daripada langsung mengumumkan kemenangan suatu teknologi.
Apalagi Toyota masih punya pekerjaan besar di China. Pasar mobil terbesar dunia itu bergerak cepat menuju kendaraan listrik. Merek lokal bersaing ketat. Susunan produk Toyota yang banyak bertumpu pada bensin dan hybrid menghadapi tekanan.
Hybrid yang membantu laba di satu kawasan belum tentu menjadi jawaban paling kuat di kawasan lain. Konsumen tidak seragam. Begitu pula arah persaingannya. Peta bisnis otomotif memang lebih rumit daripada kolom komentar.
Tekanan China juga terasa pada pemasok. Reuters melaporkan Denso mencatat penurunan laba operasi Asia lebih dari sepertiga. Periodenya enam bulan hingga September. Penyebabnya mencakup pelemahan penjualan kendaraan di China dan kenaikan biaya material.
Jadi, satu kawasan tidak bisa dibereskan hanya dengan bersyukur atas kawasan lain. Toyota tetap perlu menjawab mengapa pembeli China memilih produk pesaing. Laba yang membaik memberi ruang bernapas, tetapi belum otomatis memulihkan daya saing.
Di saat bersamaan, kebutuhan belanjanya besar. Investor akan mencermati investasi otomasi pabrik, perangkat lunak kendaraan, dan teknologi mengemudi otonom.
Toyota memperkirakan modernisasi pabrik dapat menelan 1 triliun yen per tahun mulai 2028. Sekitar Rp114,43 triliun dengan kurs yang sama. Uang itu berkaitan dengan peningkatan otomasi dan penggunaan robot.
Angkanya sedikit lebih besar daripada laba operasi satu kuartal yang sedang diperkirakan tadi. Periodenya berbeda, tentu saja. Namun, perbandingan itu membantu membayangkan besarnya kebutuhan modernisasi. Pabrik masa depan tidak dibayar dengan presentasi masa depan.
Bagi pembaca Indonesia, cerita ini memberi cara lain membaca industri. Penjualan tetap penting. Tetapi mengejar unit saja bisa membuat kita melewatkan mutu pendapatan, tekanan biaya, serta kebutuhan investasi.
Hybrid belum membuktikan bahwa Toyota sudah menyelesaikan semua masalah. Kendaraan listrik juga tidak otomatis membuat setiap pesaing untung. Keduanya harus berhadapan dengan pekerjaan lama dalam bisnis: membuat produk yang dibeli, dengan keuntungan yang cukup.
Kamis nanti, angka resmi akan menguji perkiraan itu. Sebelum hasilnya keluar, Toyota sudah mengingatkan satu hal: showroom yang lebih ramai belum tentu menghasilkan kas yang lebih sehat.
Dan showroom yang sedikit lebih sepi belum tentu pemiliknya sedang menghitung kerugian.